
2025년 6월 6일 기준 | 체코 원전 수주와 SMR 전망 중심
📈 현재 주가 현황
현재가
45,900원
45,900원
전일대비
+7.62%
+7.62%
1년 수익률
+140%
+140%
🏢 회사 개요
- 사업영역: 원자력 발전설비(35%), 복합화력(25%), 서비스(20%)
- 시가총액: 29.4조원 (국내 최대 원전 주기기 제작사)
- 핵심경쟁력: 국내 유일 원전 주기기 독점 공급
🎯 핵심 투자 포인트
1️⃣ 체코 원전 26조 대박 수주 (2025년 6월 확정)
✅ 프로젝트 규모: 26조원 (두코바니 신규원전 2기)
✅ 의미: 한국 원전의 첫 유럽 진출
✅ 파급효과: 폴란드, 루마니아 등 추가 수주 기대
2️⃣ SMR(소형모듈원자로) 시장 선점
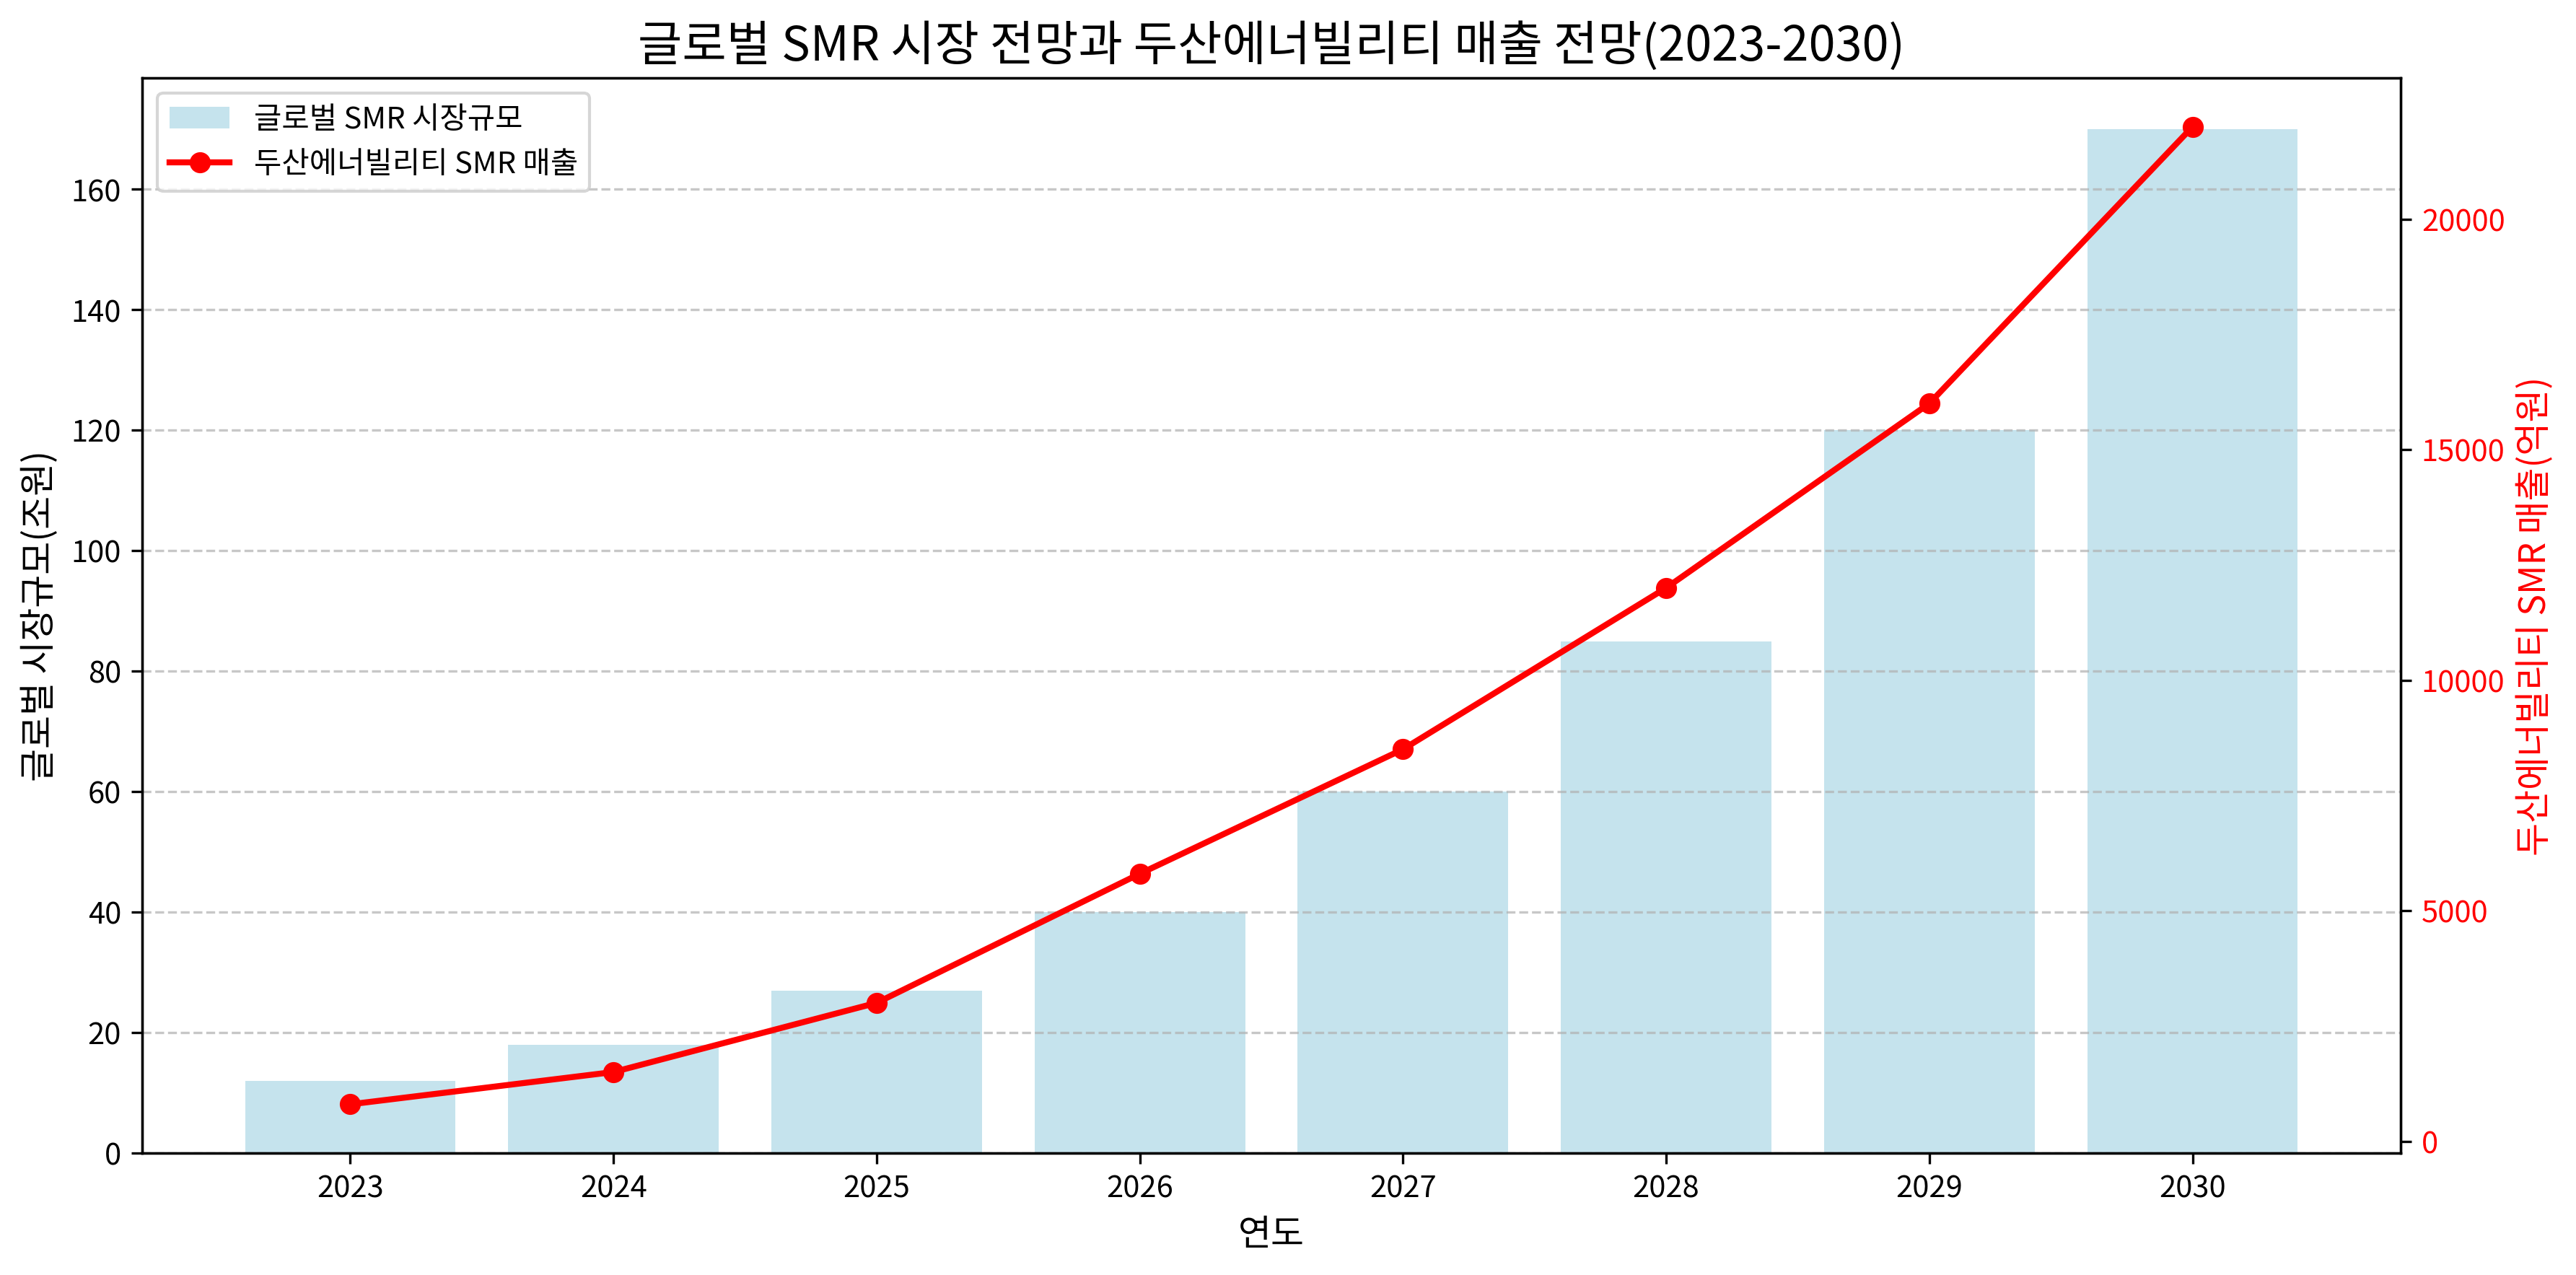
✅ 시장 전망: 2023년 12조원 → 2030년 170조원 (연 42% 성장)
✅ 파트너십: 웨스팅하우스와 전략적 협력
✅ 포지션: 글로벌 SMR 파운드리 역할 기대
3️⃣ 글로벌 원전 르네상스 수혜
✅ 글로벌 트렌드: 탄소중립 정책으로 원전 재조명
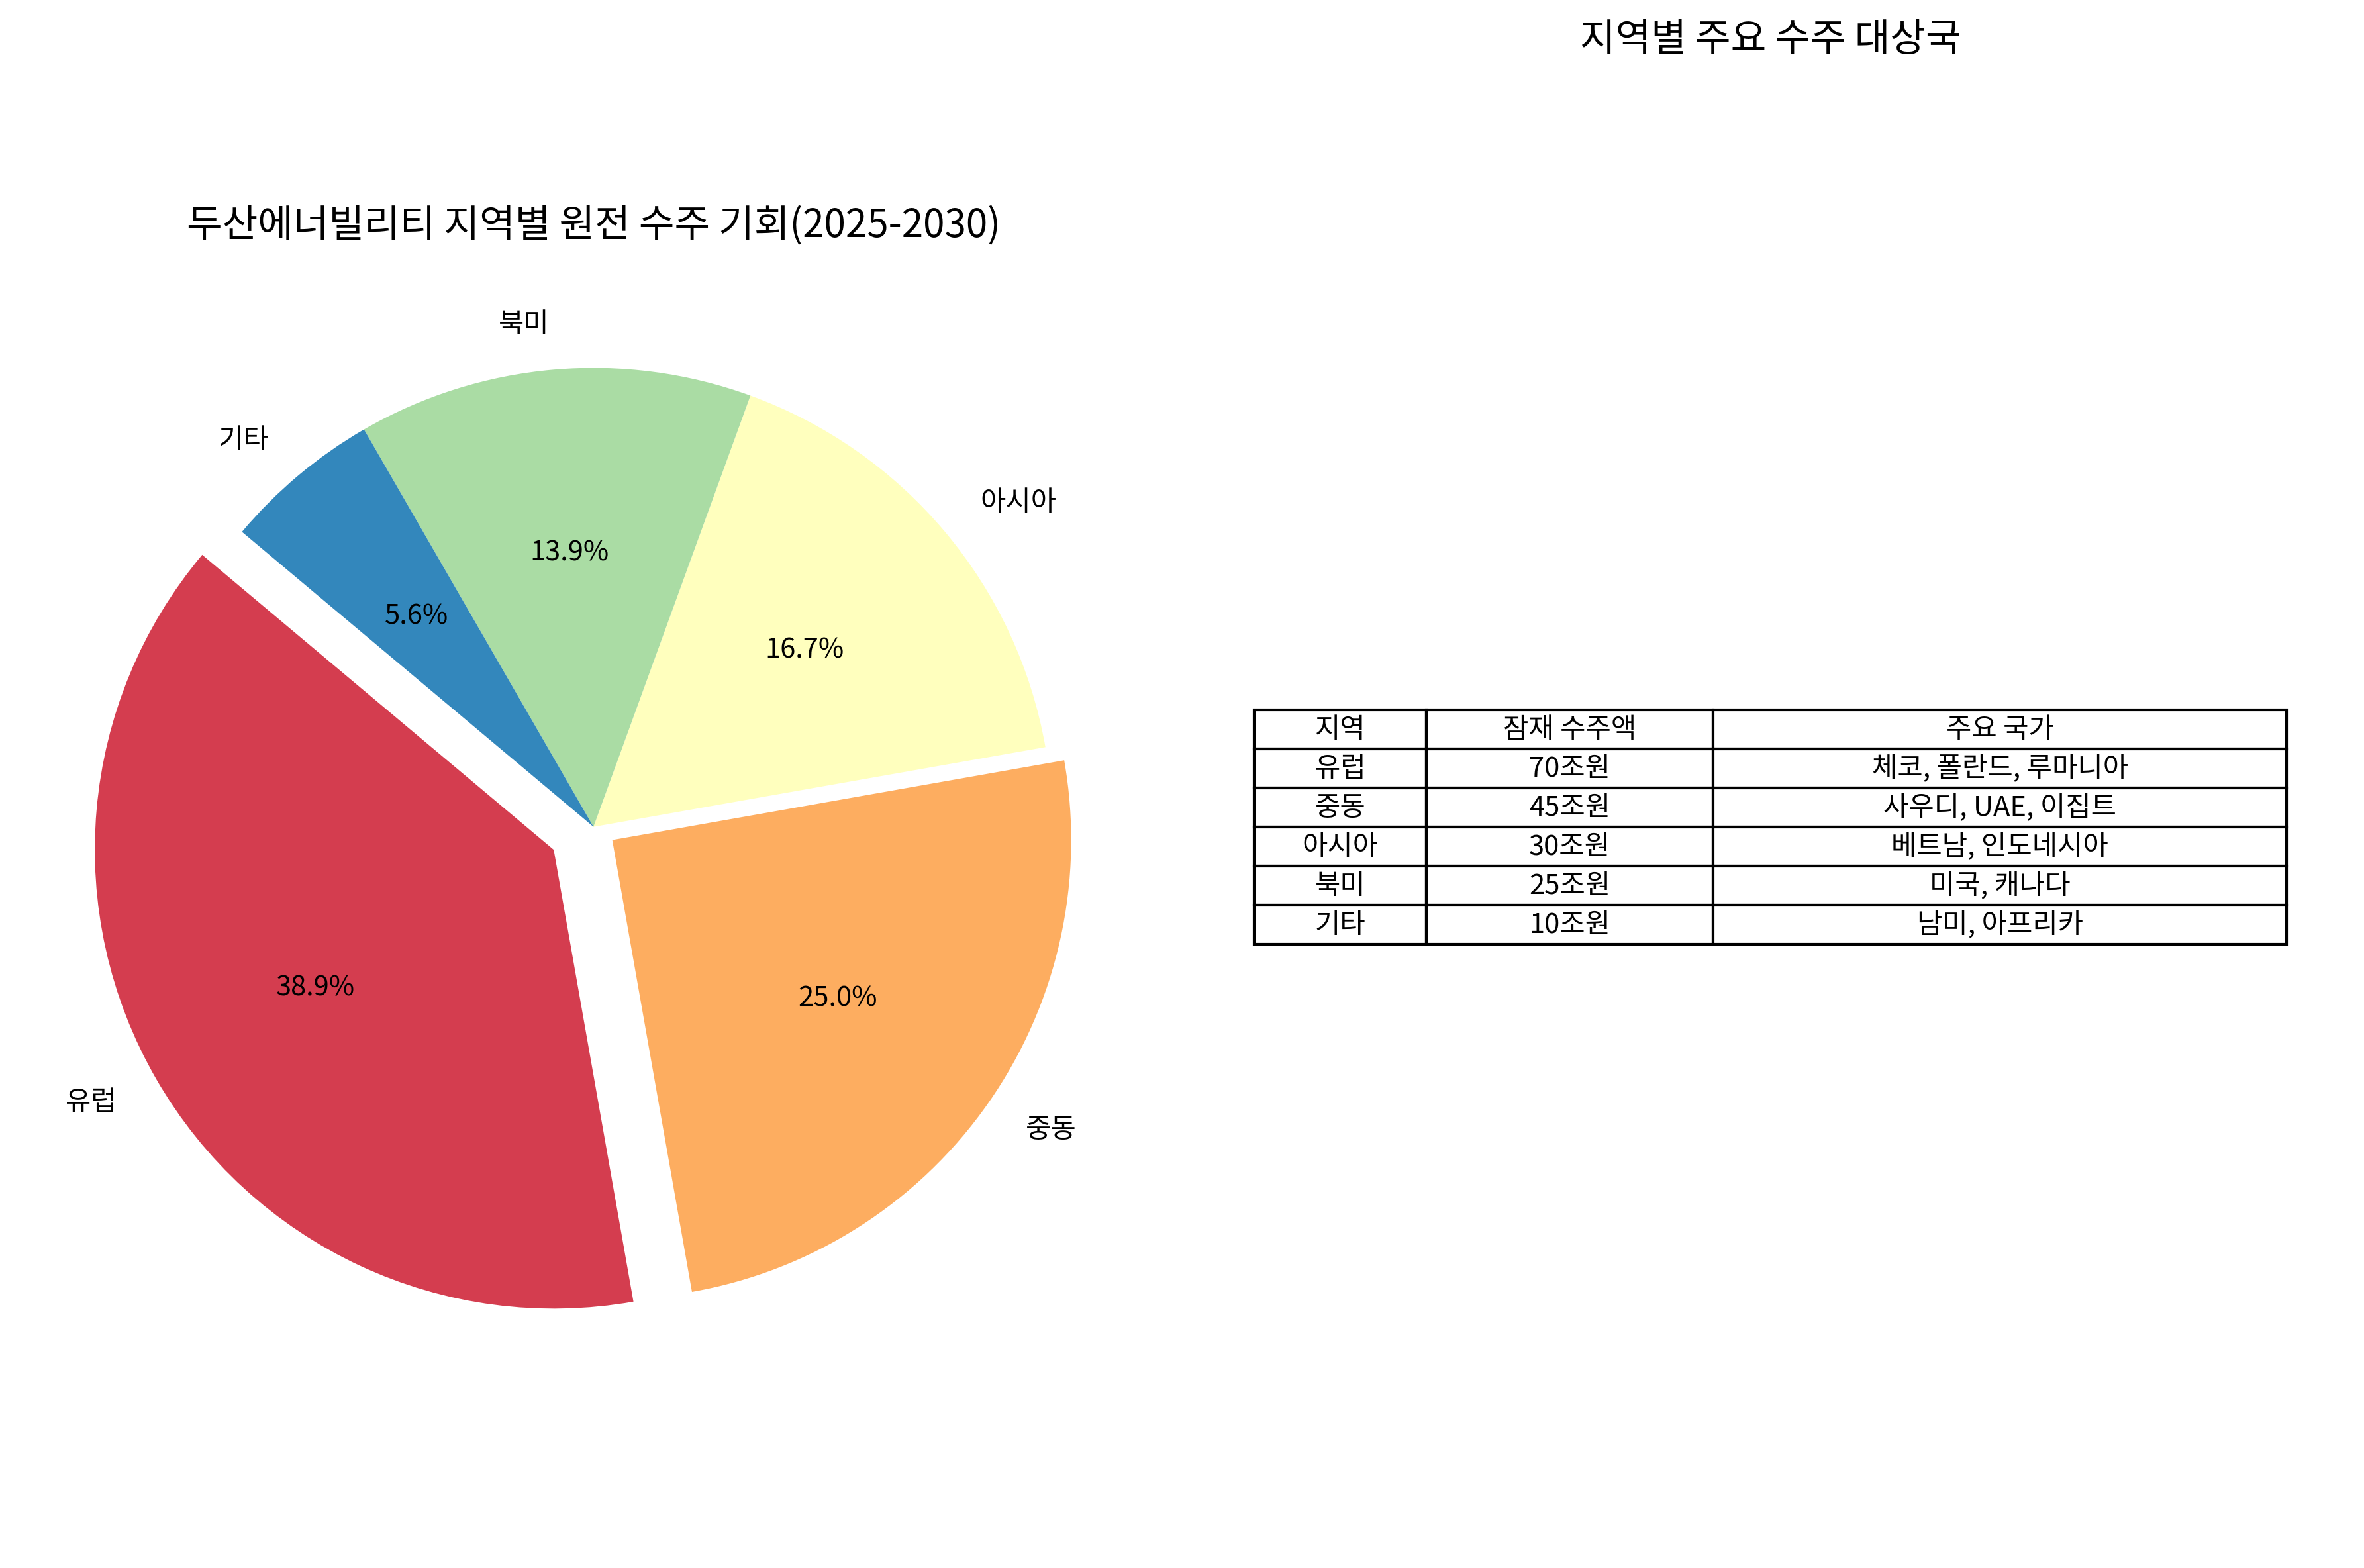
✅ 수주 파이프라인: 폴란드 18조, 사우디 4.5조 등
✅ 지역별 기회: 유럽 70조, 중동 45조, 아시아 30조
📊 재무 현황 및 전망
2024년 실적
매출액: 16.2조원 (-7.7%)
영업이익: 2,349억원 (-20.8%)
2025년 1분기
매출액: 3.75조원 (-8.5%)
당기순손실: 689억원 (일시적)
💡 실적 부진 이유: 대형 프로젝트 인도 시기 조정 및 일회성 비용
🔥 회복 전망: 2025년 하반기부터 체코 프로젝트 본격화로 실적 개선 기대
💹 투자 의견 및 목표가
⚠️ 주의사항
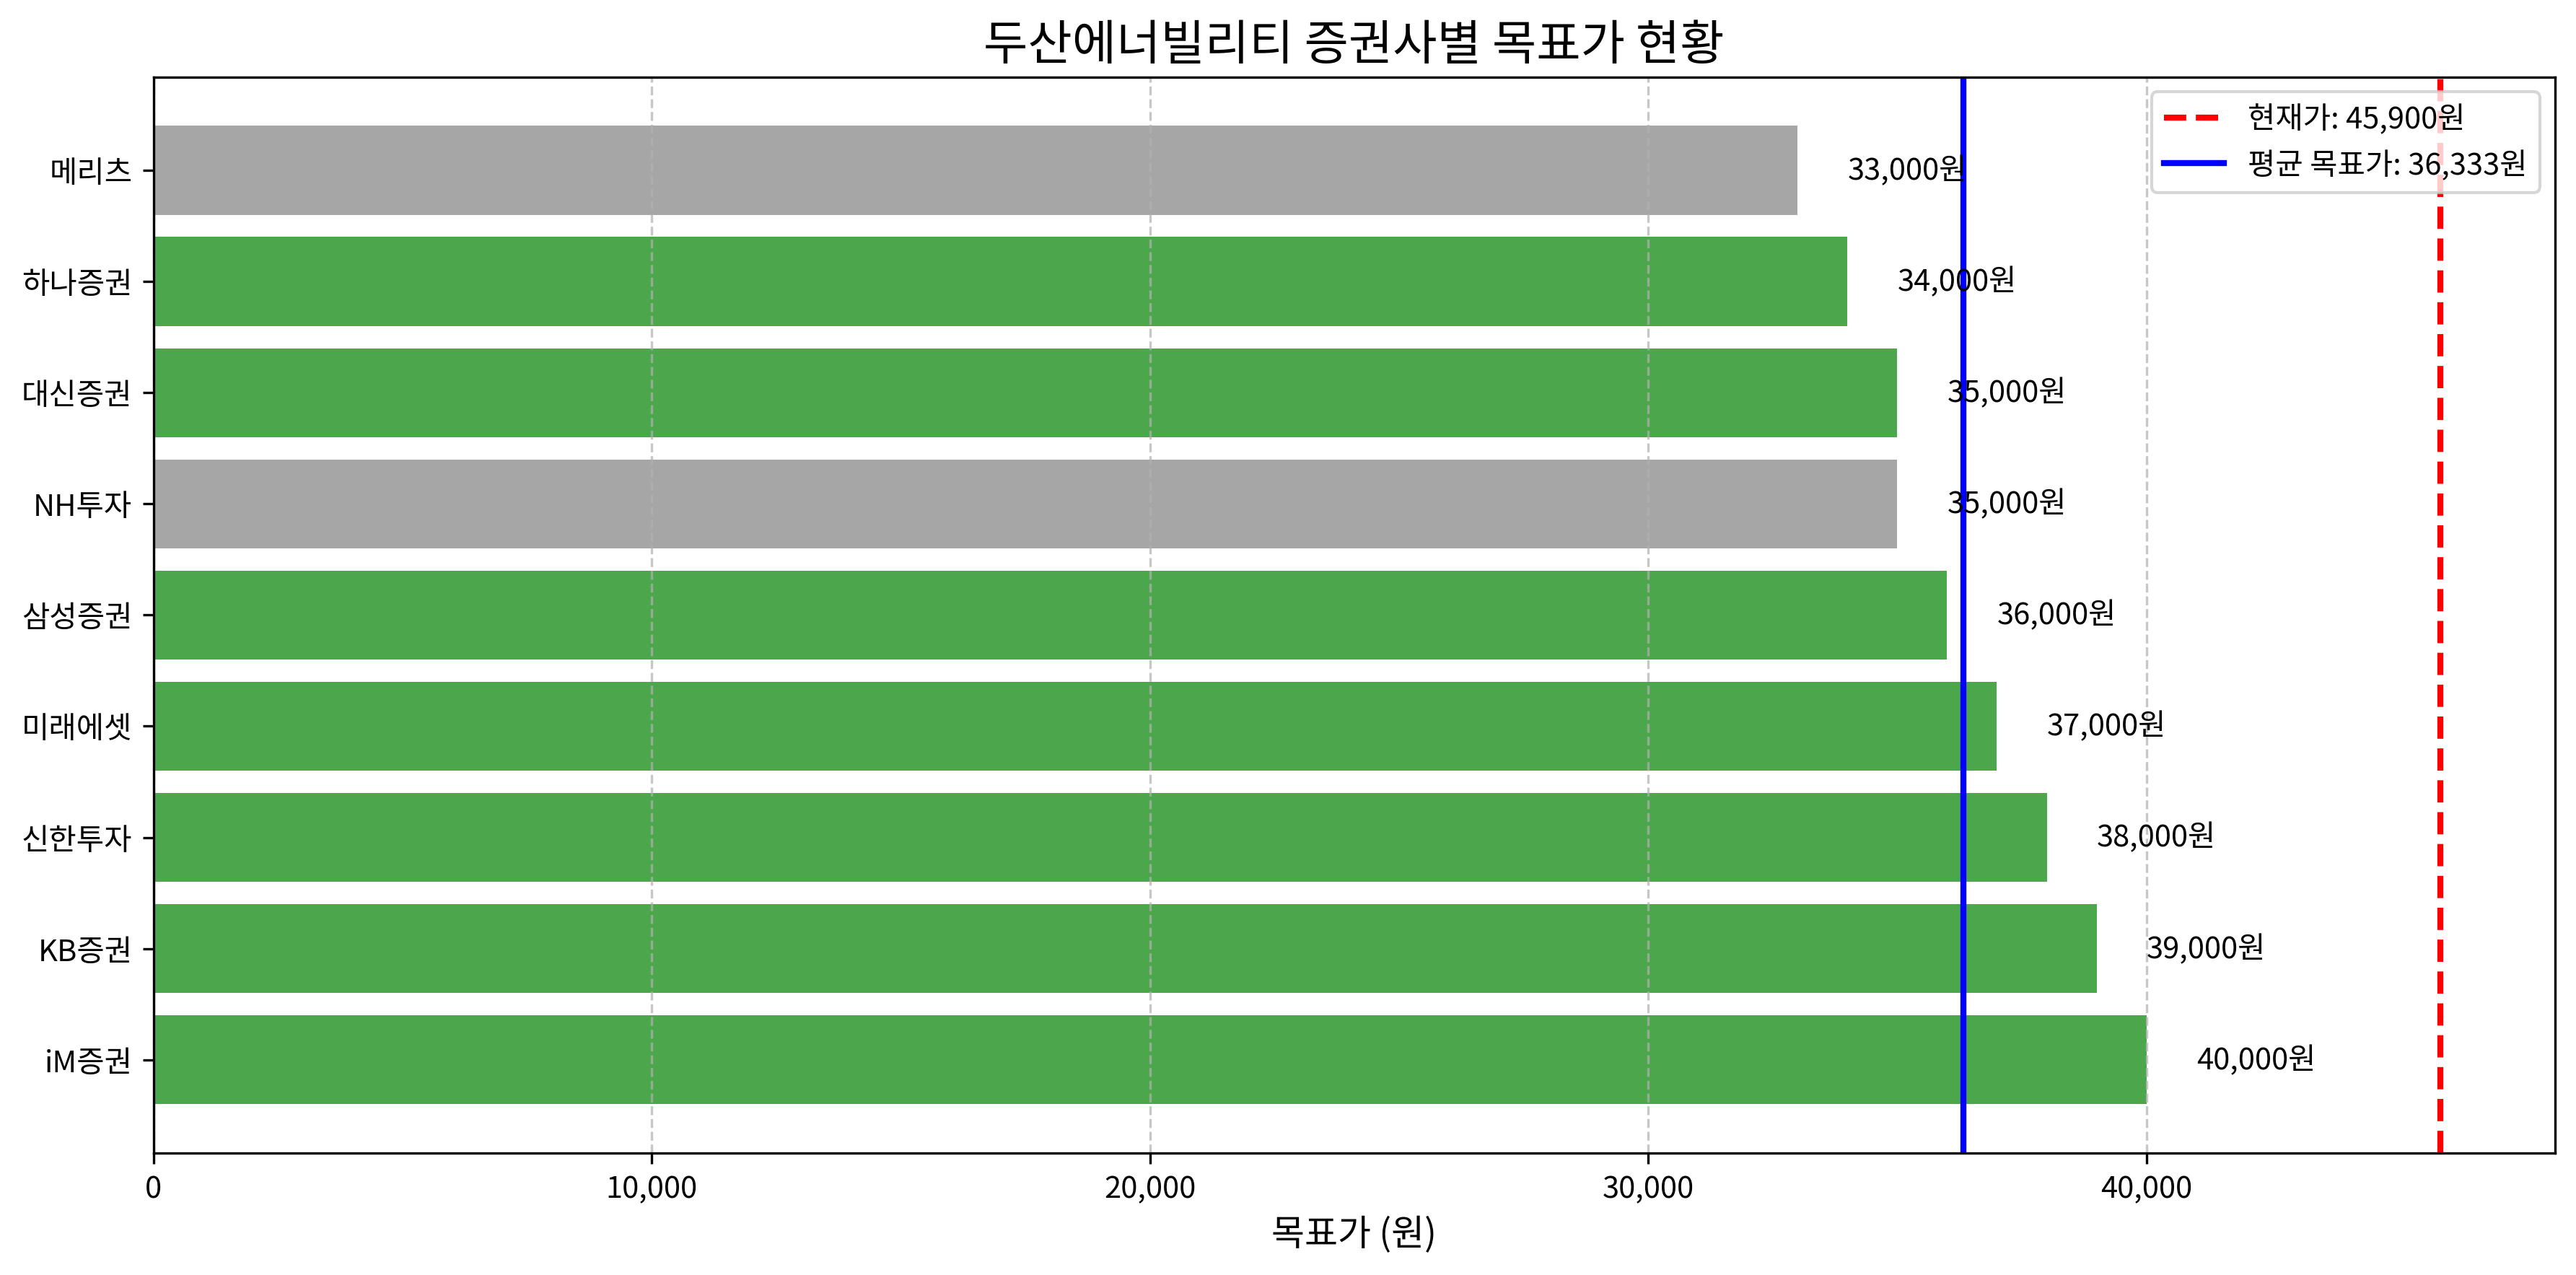
현재 주가(45,900원)가 대부분 증권사 목표가(평균 37,600원)를 상회하고 있어 단기 조정 가능성 존재
⚖️ 투자 리스크
주요 리스크
- 원전 정책 변화
- 프로젝트 지연 가능성
- 높은 밸류에이션
기회 요인
- 글로벌 원전 르네상스
- SMR 시장 급성장
- 독점적 시장 지위
🎯 투자 전략 및 결론
💡 투자 전략
🚀 장기 투자 (추천)
• 원전 르네상스 장기 수혜
• SMR 시장 성장 기대
• 2-3년 투자 관점
⏳ 단기 전략
• 조정 시 분할 매수
• 40,000원 근처 매수 검토
• 손절라인: 35,000원
🔮 개인 투자 의견
12개월 목표가: 50,000원
근거: 체코 프로젝트 본격화 + SMR 상용화 + 추가 수주 기대
⚠️ 투자 유의사항
본 분석은 개인적인 의견이며, 투자 결정은 본인의 판단과 책임하에 이루어져야 합니다.
주식 투자에는 원금 손실 위험이 있습니다.